BVG — pilna oszczędność w Szwajcarii: czym jest, czym różni się od konta i od AHV/AVS
BVG to ustawowy, obowiązkowy fundusz emerytalny, w którym pracujesz w Szwajcarii: obok Twojego wynagrodzenia rośnie tam drugie, blokowane konto, zasilane przez pracodawcę. Nie jest to konto bankowe i nie jest to AHV/AVS - BVG to drugi filar szwajcarskiej emerytury, obowiązkowy dla pracowników zarabiających powyżej 22 6
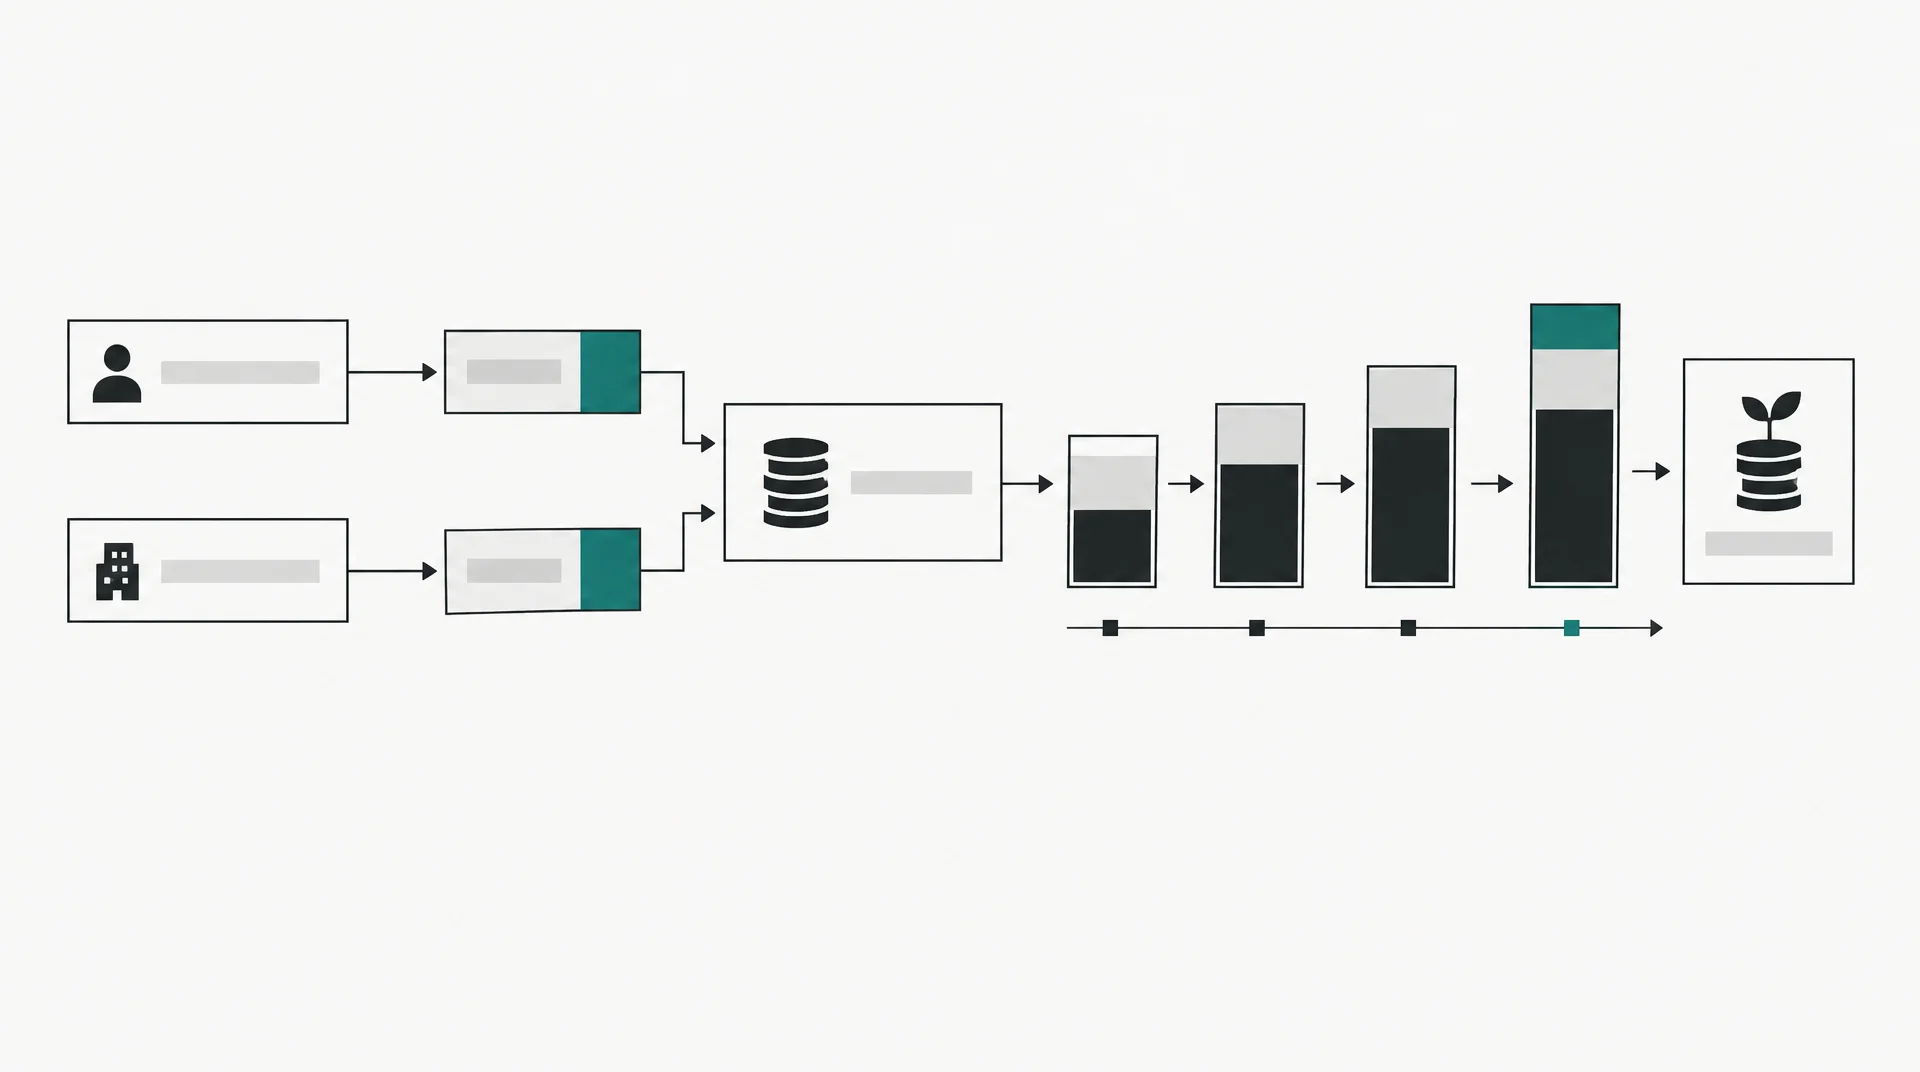
BVG to ustawowy, obowiązkowy fundusz emerytalny, w którym pracujesz w Szwajcarii: obok Twojego wynagrodzenia rośnie tam drugie, blokowane konto, zasilane przez pracodawcę. Nie jest to konto bankowe i nie jest to AHV/AVS - BVG to drugi filar szwajcarskiej emerytury, obowiązkowy dla pracowników zarabiających powyżej 22 680 franków rocznie (stan na 2026). Środki zostają w Szwajcarii, wypłata przed emeryturą jest możliwa tylko w trzech ściśle określonych sytuacjach, a wyjazd do Polski potrafi zablokować część pieniędzy na lata.
BVG w jednym zdaniu
Pełna nazwa brzmi Berufliches Vorsorgegesetz - ustawa o zawodowym zabezpieczeniu na starość. Federalne Biuro Ubezpieczeń Społecznych (BSV) definiuje drugi filar jednym zdaniem: chodzi o to, by ubezpieczony mógł po przejściu na emeryturę utrzymać dotychczasowy poziom życia. BVG działa obok AHV/AVS, czyli pierwszego filaru, oraz obok ryczałtów dla osób starszych i z ograniczoną sprawnością.
Dokładnie to odróżnia BVG od AHV/AVS. Pierwszy filar to system państwowy, finansowany z bieżących wpłat podatników i obejmujący wszystkich, którzy w Szwajcarii mieszkają albo pracują - obywatelstwo nie ma znaczenia. BVG jest zawodowy: dotyczy pracujących, ich wynagrodzenia i konkretnego pracodawcy. Dlatego przy zmianie pracy zmienia się też filar, a pieniądze idą za Tobą.
Kwoty poniżej podaję według stanu na 2026, tak jak podaje BSV w swoich tabelach. Wartości zmieniają się co rok, a przeliczenia z wcześniejszych lat bywają w internecie myląco - dlatego przy każdej kwocie podaję rok.
Kto jest objęty, a kto składki nie płaci
Obowiązek obejmuje pracowników ubezpieczonych w pierwszym filarze, którzy zarabiają co najmniej 22 680 franków rocznie. Próg nie jest ustawiony arbitralnie: stanowi trzy czwarte maksymalnej renty AHV. Na 2026 renty tej jest 2520 franków miesięcznie, czyli 30 240 rocznie, a trzy czwarte tej kwoty dają dokładnie 22 680. Twój typ prawa pobytu przy tym progu nie gra roli - liczy się tylko wynagrodzenie i ubezpieczenie w pierwszym filarze, więc pozwolenie B albo C jest tu neutralne.
Obowiązek zaczyna się wraz z zatrudnieniem, najwcześniej od 1 stycznia po ukończeniu 17 lat. Do 24. roku życia składki pokrywają wyłącznie ryzyko śmierci i trwałej niezdolności, a od 1 stycznia po ukończeniu 24 lat dołącza oszczędzanie na emeryturę. Inny przeliczeniowy, osobny mechanizm działa dla tych, którzy nie przejdą progu: samozatrudnieni, pracownicy na umowie najwyżej trzymiesięcznej, członkowie rodziny w gospodarstwie rolnym oraz osoby uznane za co najmniej 70 procent niezdolne do pracy. Oni mogą wejść do minimalnej wersji zabezpieczenia dobrowolnie.
Praktyczna konsekwencja dla Polaka jest prosta: jeśli Twoja wypłata mieści się w widełkach typowych dla Twojej branży, to jesteś w BVG z mocy prawa i nie musisz o nic prosić. Warto przy tym sprawdzić, ile realnie zarabiasz na papierze, bo widełki zarobków w Szwajcarii zależą od branży, a przekroczenie progu 22 680 franków zmienia sytuację od pierwszego dnia.
Składka: ile schodzi z pensji, ile dokłada pracodawca
Składkę pracownika potrąca się wprost z wypłaty, więc widać ją w rozliczeniu brutto i netto obok podatku i ubezpieczenia zdrowotnego. Ustawowo pracodawca musi pokrywać co najmniej połowę wszystkich składek, a w praktyce pobiera z pensji także Twoją część i płaci całość. Reszta pakietu - lunch, transport, premie - zwykle dokłada się do tego przy świadczeniach od pracodawcy.
Składka nie liczy się od całego wynagrodzenia, tylko od tak zwanego wynagrodzenia koordynowanego. Od 2026 roku od pensji odcina się 26 460 franków, a składki naliczą się od kwoty między 3780 a 64 260 frankami rocznie. Suma tych dwóch granic daje maksimum 90 720 franków rocznego wynagrodzenia objętego obowiązkowym zabezpieczeniem.
Od kwoty koordynowanej odsetek zależy od wieku i płci. Wiek nie tyle decyduje o wysokości składki, co o tempie narastania kapitału:
| Wiek | Altersgutschrift jako % wynagrodzenia koordynowanego |
|---|---|
| 25-34 lata | 7% |
| 35-44 lata | 10% |
| 45-54 lata | 15% |
| 55-65 lat | 18% |
Do zapisanych sum dochodzi odsetek. Od 2024 roku ustawowe minimum wynosi 1,25 procent rocznie, a między 2017 a 2023 obowiązywało 1 procent. To gwarancja minimalna, nie obietnica zysku - realna stopa zależy od instytucji i od rynku.
Dlaczego to nie jest konto bankowe
Najprościej: to nie jest konto. Pieniądze leżą w instytucji zabezpieczenia zawodowego, która nie jest bankiem, prowadzi wspólny fundusz inwestycyjny dla wszystkich ubezpieczonych i zarządza nim komitet złożony w połowie z przedstawicieli pracowników i w połowie z przedstawicieli pracodawcy. BVG finansuje się metodą kapitałową: wpłacone składki się lokuje, zamiast przekazywać pieniądze bieżącym emerytom. Ten sam system celowo nie przesuwa środków między pokoleniami ani między bogatszymi a uboższymi.
Konsekwencje są praktyczne. Nie wypłacasz z tego, ile chcesz i kiedy chcesz, bo środki są zablokowane. Nie masz też pełnej kontroli nad tym, co się z nimi dzieje, i nie dostajesz oprocentowania, które podaje się w ogłoszeniu banku. Jeśli zostajesz bez pracy, kapitał czeka w instytucji do czasu znalezienia nowej, w funduszu Freizügigkeit dla środków z poprzednich etapów albo w nowej instytucji BVG.
Ta ostatnia struktura to najczęstsze miejsce nieporozumień. W Szwajcarii trzeci filar to oszczędności, które prowadzisz sam. Różni je to, że tam dysponujesz środkami sam, w BVG nie.
BVG a AHV/AVS w jednym porównaniu
| AHV/AVS (1. filar) | BVG (2. filar) | |
|---|---|---|
| Kogo obejmuje | Wszystkich, którzy w Szwajcarii mieszkają lub pracują | Pracowników powyżej progu 22 680 CHF rocznie |
| Skąd pieniądze | Z bieżących wpłat podatników | Z Twojego wynagrodzenia i wynagrodzenia pracodawcy |
| Forma świadczenia | Renta, wypłacana 13 razy w roku | Renta, kapitał albo ich połączenie |
| Wiek uprawnienia | Referenzalter, od 2029 roku 65 lat dla wszystkich | Ten sam wiek referencyjny co w pierwszym filarze |
| Solidarność | Tak, pomiędzy całym społeczeństwem | Nie, kapitał jest indywidualny |
| Rola w całości | Pokrycie podstawowych potrzeb na starość | Utrzymanie dotychczasowego poziomu życia |
Zarówno AHV, jak i obowiązkowe BVG mają się razem złożyć na około 60 procent dochodu sprzed emerytury. W praktyce oznacza to, że pierwszy filar daje gwarantowane minimum, a to, co zarobiłeś na BVG, decyduje o różnicy między „wystarczy” a „żyło się jak wcześniej”.
Co dostajesz na emeryturze
Kapitał, który nazbierasz jako Altersguthaben, przelicza się na rentę współczynnikiem 6,8 procent, obowiązującym od 2005 roku. Czyli przy 100 000 franków odłożonych w BVG wypłata roczna to 6 800 franków. Reguła dotyczy całego kapitału narosłego do wieku referencyjnego, a nie sumy wpłaconych składek.
Dla 2026 roku tabele BSV przewidują przy pełnych 44 latach składek minimalną roczną rentę z BVG na poziomie 1546 franków i maksymalną 25 672 franków. Wcześniejsze zakończenie pracy obniża wynik: kapitału nie zdążysz jeszcze odłożyć, a przelicza się go wtedy niższym współczynnikiem. Z odsunięciem emerytury jest odwrotnie, świadczenie rośnie, ale najwyżej do 70. roku życia.
Kapitał, nie tylko renta. Na własne żądanie możesz odebrać jedną czwartą zgromadzonego kapitału zamiast renty, a regulamin konkretnej instytucji może pozwalać nawet na wykup całości. Wybierając kapitał całkowicie, rezygnujesz z renty. Osobno ustawa przewiduje pieniądze dla bliskich: po śmierci ubezpieczonego wdowa lub wdowiec dostaje 60 procent renty emerytalnej, a każde dziecko 20 procent, do 18. roku życia, najwyżej do 25 lat, jeśli trwa nauka.
Kiedy możesz sięgnąć po pieniądze
Przed emeryturą środki z BVG wychodzą tylko w trzech sytuacjach: przy zakupie mieszkania na własny użytek, przy przejściu na własną działalność gospodarczą oraz przy ostatecznym wyjeździe ze Szwajcarii. Zwykła zmiana pracodawcy nie jest taką sytuacją - wtedy kapitał po prostu przechodzi do pensionskasse nowego pracodawcy jako Freizügigkeitsleistung.
Małe kwoty mają własne uproszczenia. Od 2026 roku próg gotówkowej wypłaty wynagrodzenia emerytalnego wynosi 22 200 franków, a jeśli przysługujące świadczenie jest tak niewielkie, że nie osiąga 10, 6 albo 2 procent minimalnej renty AHV (zależnie od rodzaju świadczenia), instytucja może wypłacić zamiast renty jednorazowo. Dziesięć procent minimalnej renty AHV to 126 franków miesięcznie, więc w praktyce chodzi o kwoty, które nie utrzymałyby się nawet przez miesiąc.
Ten sam mechanizm blokady znasz z wypłaty z trzeciego filaru, tyle że tam decyzję o odebraniu pieniędzy podejmujesz sam.
Wyjazd do Polski: największa pułapka tego systemu
Tutaj warto się zatrzymać, bo to miejsce, gdzie najwięcej osób zakłada, że dostanie swoje pieniądze, a nie dostanie. Polska należy do Unii Europejskiej, a Szwajcarska traktuje wyjazd do UE inaczej niż wyjazd do państwa spoza strefy. Wypłata gotówkowa obligatoryjnej części BVG jest możliwa tylko wtedy, gdy po przyjeździe nie podlegasz obowiązkowemu państwowemu ubezpieczeniu na starość, niezdolność i świadczenia po śmierci. Jeśli założysz w Polsce własną firmę, ZUS obejmie Cię z mocy prawa, a warunek przestanie być spełniony.
Fundusz bezpieczeństwa BVG prowadzi dla Polski osobną procedurę: wypełniasz formularz dla danego państwa i wysyłasz go z załącznikami, a rozstrzygnięcie zapada najwcześniej 90 dni po wyjeździe ze Szwajcarii. Odpowiada za to polski organ ubezpieczeń społecznych, a wynik wraca przez fundusz do instytucji, która prowadzi Twoje konto.
Gdy warunek nie jest spełniony, pieniądze nie przepadają i nie są przelewane do polskiego systemu. Zostają w Szwajcarii na koncie zablokowanym, a wypłata następuje przy osiągnięciu wieku emerytalnego, najwcześniej pięć lat wcześniej. Jest jeden wyjątek wart odnotowania: część nadobowiązkowa, czyli to, co zgromadziłeś ponad ustawowe minimum, wypłacasz od razu i bez konsultacji. Wyjątkiem z wyjątku jest Liechtenstein, gdzie wypłata gotówkowa przy wyjeździe jest całkowicie wykluczona.
Czyli realne pytanie przed powrotem nie brzmi „czy mam prawo”, tylko „czy podlegam w Polsce obowiązkowemu ubezpieczeniu”. Przy etacie zwykle nie, przy własnej działalności prawie zawsze tak.
Jak sprawdzić, co naprawdę masz na koncie
Każdy pracodawca zatrudniający pracowników powyżej progu musi prowadzić BVG przez instytucję wpisaną do rejestru dla zawodowego zabezpieczenia albo sam taką instytucję utworzyć. Wystawia wypłatę (Lohnabrechnung), w której widać potrąconą składkę, a raz w roku możesz poprosić o wyciąg z konta i sprawdzić stan kapitału zamiast wierzyć na słowo.
Środki, o których ludzie zapominają, to głównie Freizügigkeitsguthaben, czyli kapitał z poprzednich etapów. BSV wprost nazywa to typową sytuacją przy cudzoziemcach, którzy ostatecznie opuszczają Szwajcarię, a fundusz bezpieczeństwa BVG prowadzi osobną wyszukiwarkę zgłoszonych środków. Warto ją sprawdzić, zanim uzna się, że nic nie przysługuje.
Ostrzeżenie na koniec: federalne biuro regularnie ostrzega przed fałszywymi mailami, które podpisują się jako AHV/AVS i informują o rzekomym wygaśnięciu dokumentu ubezpieczeniowego. Prośba jest jednoznaczna: w takie linki nie klikać, a maile od razu usuwać.
Co ustalić, zanim wyjedziesz na stałe
Zrób to wtedy, gdy jeszcze pracujesz, bo potem dostajesz tylko formularze i terminy. Zapytaj pracodawcę o nazwę instytucji prowadzącej Twoje BVG i o wyciąg z konta. Sprawdź, ile masz rozróżnionego kapitału obowiązkowego i nadobowiązkowego, bo to one płacą się inaczej przy wyjeździe do Polski. I zdecyduj, czy po powrocie zamierzasz pracować na etacie, czy prowadzić własną działalność, bo to rozstrzyga o dostępie do części pieniędzy.
Jeśli chcesz, a pierwszego roku w Szwajcarii jeszcze nie masz zapisanej listy, zapisz się na newsletter. Wyślę Ci oś czasu pierwszego roku, z takimi samymi progami i terminami, w jednym miejscu.