Quellensteuer (podatek u źródła) — kto go płaci, jak go odzyskać i który formularz wypełnić
Quellensteuer to szwajcarski podatek pobierany u źródła, czyli wprost z Twojego wynagrodzenia - nie na koniec roku, lecz przy każdej wypłacie. Portal federalny ch.ch ujmuje to jednym zdaniem: Die Quellensteuer wird direkt vom Lohn abgezogen. Sie wird in der Schweiz vor allem von Ausländerinnen und Ausländern erhoben, d
Czym jest Quellensteuer i kto jej podlega
Quellensteuer to szwajcarski podatek pobierany u źródła, czyli wprost z Twojego wynagrodzenia - nie na koniec roku, lecz przy każdej wypłacie. Portal federalny ch.ch ujmuje to jednym zdaniem: „Die Quellensteuer wird direkt vom Lohn abgezogen. Sie wird in der Schweiz vor allem von Ausländerinnen und Ausländern erhoben, die keinen Ausweis C besitzen." Innymi słowy: przepada cała klasa podatku dla osób, które mają zezwolenie na pobyt, ale jeszcze nie stałe osiedlenie.
Obowiązek obejmuje cudzoziemców zamieszkałych w Szwajcarii. Wyłączeni są posiadacze Ausweis C oraz osoby, których małżonek albo małżonka ma Ausweis C albo szwajcarski paszport - wtedy para jest rozliczana wspólnie, w zwykłym trybie. Federalny portal dopisuje drugą grupę: osoby mieszkające za granicą, które uzyskują w Szwajcarii dochód z pracy, czyli graniczni, osoby z tygodniowym pobytem oraz przyjeżdżający wykonawcy, sportowcy i artyści.
Kantony ujmują to inaczej. Steueramt Solothurn pisze wprost o „ausländische Arbeitnehmer ohne Niederlassungsbewilligung (Ausweis C) jedoch mit steuerrechtlichem Wohnsitz oder Aufenthalt im Kanton". Aargau rozdziela dwie sytuacje: osoby z podatkowym zamieszkaniem w kantonie, które nie mają Ausweis C, oraz osoby bez podatkowego zamieszkania w Szwajcarii, czyli na przykład granicznych z pracodawcą w Aargau.
O trybie rozliczenia decyduje zezwolenie, które akurat posiadasz - i to ono przesądza o tym, czy Twój pracodawca ma obowiązek potrącić Quellensteuer, czy może Ci tylko wypłacić pensję brutto.
Jak wygląda potrącenie u pracodawcy
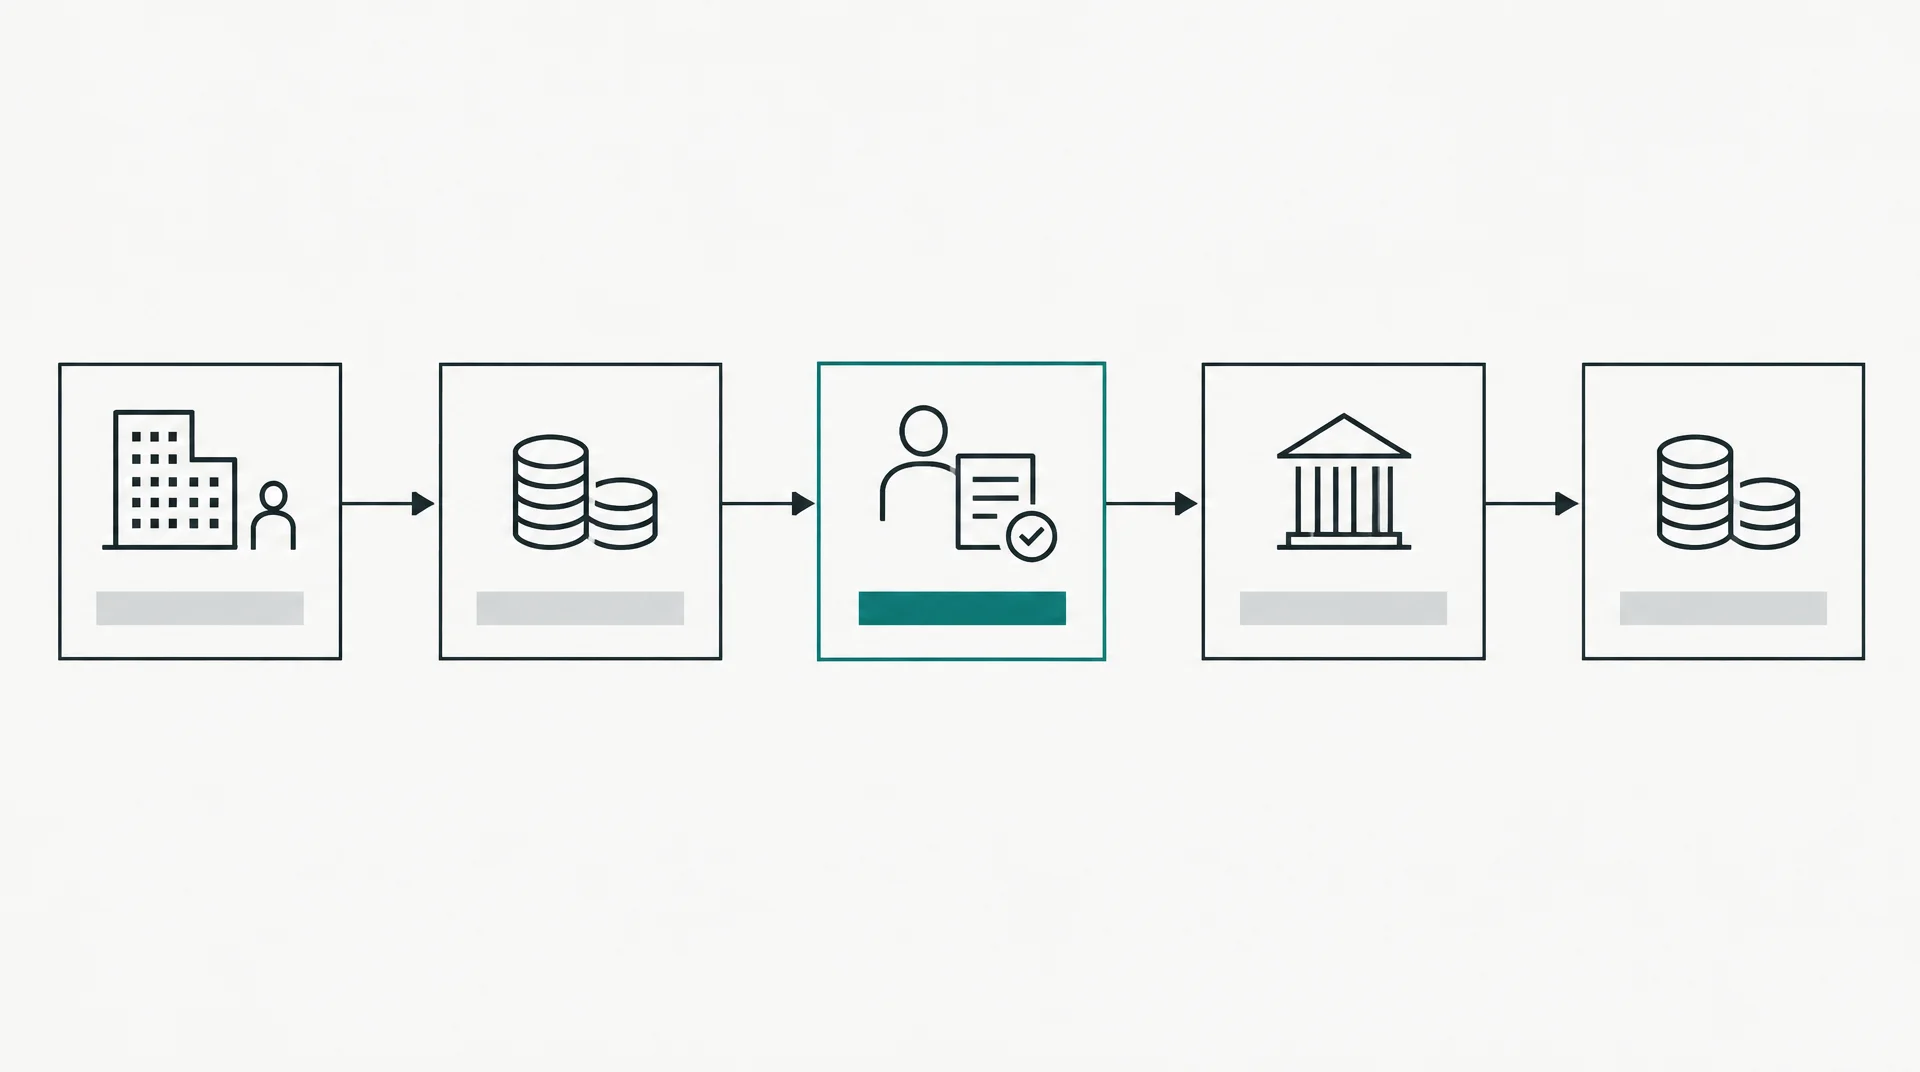
Twój pracodawca potrąca podatek co miesiąc, bezpośrednio z wypłaty, i przekazuje go kantonalnej Steuerverwaltung. Portal federalny opisuje to tak: „Ihr Arbeitgeber zieht monatlich den geschuldeten Steuerbetrag von Ihrem Lohn ab... Der abgezogene Betrag wird der kantonalen Steuerverwaltung überwiesen. Er umfasst die Einkommenssteuern des Bundes, des Kantons und der Gemeinde." Czyli jedna pozycja na wyciągu obejmuje trzy szczeble: podatek federalny, kantonalny i gminny.
Dwa wnioski praktyczne. Po pierwsze, przy opodatkowaniu u źródła co do zasady nie składasz deklaracji podatkowej - federalny portal dodaje wprost „Wenn Sie an der Quelle besteuert werden, müssen Sie in der Regel keine Steuererklärung ausfüllen." Po drugie, to nie jest zaliczka, którą da się rozliczyć w kwietniu. Zwyżej opisana zwrotka i rozliczenie idą osobną drogą i wymagają Twojego wniosku.
Obowiązki pracodawcy są konkretne. Aargau wylicza je w całości: sprawdzenie, czy istnieje obowiązek pobrania Quellensteuer, zgłoszenie nowych pracowników, ustalenie stawki, pobranie podatku, rozliczenie się w terminie oraz wystawienie pracownikowi potwierdzenia pobranej kwoty - na przykład na Lohnausweis. To pracodawca zgłasza też zmiany wpływające na Twoje obowiązki podatkowe, jak zmiana stanu cywilnego albo narodziny dziecka. Odpowiada za niedopłatę podatku nawet bez winy, a przy umyślnym zatajeniu wchodzi w grę czyn karalny.
Pracodawca dostaje za ten dorobek drobną prowizję: wynosi ona 2% pobranej kwoty Quellensteuer, przy świadczeniach z kapitału emerytalnego 1% maksymalnie 50 franków. Jeśli pracodawca nie dopełni obowiązków, tę prowizję można obniżyć.
Kanton zamieszkania czy kanton pracy - gdzie złożyć wniosek
Najczęstszy błąd przy korektach. Zasada jest inna dla zwykłej korekty i dla rozliczenia rocznego, a kantony opisują ją na dwa różne sposoby.
Przy rozliczeniu rocznym, czyli nachträgliche ordentliche Veranlagung, obowiązuje zasada stanu na koniec okresu podatkowego. Solothurn: „Die Person wird für die gesamte Steuerperiode in demjenigen Kanton veranlagt, in welchem sie am Ende der Steuerperiode Wohnsitz oder Wochenaufenthalt hat." Liczy się więc to, gdzie mieszkałeś na koniec roku, a nie to, gdzie pracowałeś. Podatek zapłacony w jednym kantonie zostaje przekazany do właściwego kantonalnego Steueramt i zaliczony na poczet należnego podatku bez żadnych odsetek.
Przy korekcie już pobranego podatku jest inaczej, bo w grę wchodzi cały rok pracy. Ten sam kantons uprzedza: „Der Antrag auf Neuberechnung muss deshalb in allen Kantonen bis 31. März des Folgejahres eingereicht werden, mit welchen der Schuldner oder die Schuldnerin der steuerbaren Leistung im betroffenen Steuerjahr Quellensteuern abgerechnet hat." Przełożenie na praktykę: jeśli w jednym roku pracowałeś w Zurychu i w Lucernie, wniosek składasz w obu, w terminie do 31 marca.
Tu warto mieć przy sobie zasady z zmiany kantonu w trakcie pobytu, bo właśnie wtedy w grę wchodzi podział odpowiedzialności między dwa kantony.
Neuberechnung - poprawka błędnego potrącenia
Jeśli pracodawca pobrał za dużo, masz osobną, prostszą ścieżkę niż pełne rozliczenie roczne. Solothurn wymienia dokładnie trzy uzasadnienia: błędne ustalenie brutto podlegającego Quellensteuer, błędne ustalenie dochodu decydującego o stawce oraz błędne zastosowanie taryfy.
Wniosek składasz do 31 marca następnego roku po tym, w którym powstał obowiązek podatkowy. Ważne zastrzeżenie z tego samego źródła: w ramach Neuberechnung nie da się wskazać dodatkowych odliczeń, bo te rozlicza się dopiero w ramach NOV. Możesz złożyć taki wniosek ponownie w kolejnym roku, o ile nie podlegasz z innych powodów rozliczeniu rocznemu. O tym, czy urząd wykona korektę, czy zamiast niej pełne rozliczenie roczne, decyduje samo Steueramt - a korektę może też zarządzić z urzędu.
Po stronie pracodawcy przepis przewiduje możliwość samodzielnej poprawki: Aargau zezwala poprawić błędne rozliczenie, jeśli zostanie złożone najpóźniej do końca marca następnego roku. Ten sam kanton pozwala też żądać decyzji o istnieniu i zakresie obowiązku podatkowego, z którą można się następnie wstrząsnąć.
Przy korektach warto mieć pod ręką obowiązki podatkowe wobec urzędu skarbowego pracującego za granicą.
Pełne rozliczenie roczne (NOV) i kiedy jest obowiązkowe
Nachträgliche ordentliche Veranlagung to coroczne rozliczenie na formularzu podatkowym, w którym już pobrany Quellensteuer wchodzi w rachunek bez odsetek. Kluczowe pytanie brzmi: kiedy jest obowiązkowe, a kiedy możesz o nie poprosić sam.
Rozliczenie jest obowiązkowe, gdy spełniasz jeden z trzech warunków. Solothurn wymienia je wprost: brutto zarobki z pracy najemnej wynoszą co najmniej 120 000 franków, masz dochody inne niż podlegające Quellensteuer - na przykład z działalności na własny rachunek, alimenty albo odsetki z kapitału - albo posiadasz majątek podlegający opodatkowaniu w kraju lub za granicą. Aargau podaje ten sam próg 120 000 franków, z jednym istotnym zastrzeżeniem: przy małżeństwie dochodów obojga nie sumuje się do ustalenia progu, każde z osobna.
Aargau podaje też progi, których Solothurn nie publikuje na stronie z formularzami: 3000 franków dochodów niepodlegających Quellensteuer, 80 000 franków majątku dla osoby samotnej i 160 000 franków dla małżeństwa, a także sytuację, gdy domagasz się zwrotu nadpłaconego Verrechnungssteuer. Warto pamiętać, że to progi tego kantonu - potwierdzone w dwóch kantona, nie w całej Szwajcarii.
Jeśli dokument z rozliczeniem nie trafi do Ciebie automatycznie, masz obowiązek sam złożyć wniosek do 31 marca, bo inaczej grozi kara za zatajenie podatku. Od tej chwili w kolejnych latach rozliczenie następuje automatycznie, do końca trwania Quellensteuer. Odwrotnie też działa: gdy warunki przestaną obowiązywać, wracasz do opodatkowania u źródła od następnego miesiąca. Tak dzieje się przykładowo przy rozwodzie albo faktycznym rozstaniu, jeśli sam nie masz Ausweis C ani szwajcarskiego obywatelstwa.
Na wniosek możesz też poprosić sam, aby uzyskać traktowanie na równi z osobami rozliczanymi w zwykłym trybie - wtedy odliczasz koszty, których taryfa Quellensteuer w ogóle nie uwzględnia albo ujmuje tylko ryczałtowo. Aargau wymienia przykładowo: rzeczywiste koszty zawodowe wraz z kosztami pobytu tygodniowego, wpłaty do drugiego filaru, składki na trzeci filar, ponoszone samodzielnie koszty kształcenia i dokształcania do 12 000 franków rocznie, koszty opieki nad dziećmi, alimenty, odsetki od długów oraz koszty leczenia i niepełnosprawności.
Wyjazd z kraju i zwrot podatku
Zasada angażuje mocno: jeśli płaciłeś Quellensteuer przez cały rok, przysługuje Ci zwrot także wtedy, gdy nic nie zarobiłeś w Szwajcarii przez kilka miesięcy przed wyjazdem. O wniosku decyduje kanton, w którym podlegałeś opodatkowaniu w roku, którego dotyczy wniosek, więc przy zmianach w trakcie roku musisz pamiętać o wszystkich.
Przy wyjeździe z Szwajcarii obowiązuje wczesniejszy termin: Solothurn wyznacza datę graniczną jako moment wymeldowania z właściwego urzędu. Wniosek złóż przed tym terminem, inaczej szansa przepadnie. Do wniosku dołącz „Bescheinigung über die im Betriebsalbuch eingetragenen Löhne", czyli potwierdzenie od pracodawcy. O kwotach i samym trybie zwrotu decyduje odpowiednia kantonalna Steuerverwaltung, a jej wniosek jest wiążący.
Osobno piszę o rozliczeniu filaru 3a przy emigracji - to inna procedura, ale nie koliduje w czasie z rozliczeniem Quellensteuer.
Podział według kantonów
Stawki Quellensteuer zależą od kantonu - potwierdza to federalny portal, odsyłając po szczegóły do właściwej kantonalnej Steuerverwaltung. Dlatego poniżej konkretne adresy, a nie ogólna rada „zwróć się do urzędu". Nazwy podaję tak, jak brzmią w niemieckojęzycznych źródłach.
Aargau
Urząd: Kantonales Steueramt, Sektion Quellensteuer. Adres: Tellistrasse 67, 5001 Aarau, adres paczkowy 5004 Aarau. Telefonicznie urząd przyjmuje od poniedziałku do piątku w godzinach 8.30-11.30. Dla pracodawców dostępny jest portal eQUST, a dla podatników działa procedura nazywana eQST. Dla płatników urząd publikuje „Quellensteuerverfahren 2025", okrężnik nr 45 ESTV „Quellenbesteuerung des Erwerbseinkommens von Arbeitnehmern" oraz broszurę z pełnym prawem kantonalnym i federalnym. Podstawa prawna to Steuergesetz §§ 112-141 oraz Verordnung über die Quellensteuer.
Bern
Urząd: Steuerverwaltung des Kanton Bern, Postfach 3001 Bern. Struktura serwisu jest podzielona na dwie strony: osoby podlegające Quellensteuer oraz płatnicy, czyli pracodawcy, ubezpieczyciele i instytucje emerytalne. Rozliczenia składa się przez BE-Login, system obsługuje zarówno Quellensteuer, jak i jednolite zgłaszanie wynagrodzeń ELM. Osobna podstrona „Quellensteuer berechnen" pokazuje sam mechanizm obliczenia, a zakładka „Formulare" zbiera formularze dla obu stron. Uwaga praktyczna z komunikatu na stronie: urząd przenosił system na nową platformę, więc między 23 października a 1 listopada 2026 roku nie przyjmował rozliczeń, a termin na rozliczenia za wrzesień i III kwartał 2026 automatycznie przedłużono do 10 listopada 2026.
Luzern
Urząd: Dienststelle Steuern, z wydziałem Quellensteueramt i zespołem Quellensteuer. Tu podejście jest inne - zamiast tabeli stawek dostajesz generator. Działa „Entscheidungshilfe zur Bestimmung des Quellensteuertarifs", czyli narzędzie do ustalenia właściwej taryfy, obowiązujące od okresu podatkowego 2021; wybierasz rodzaj dochodu, czyli wynagrodzenie z pracy najemnej albo dochód zastępczy. Wygenerowana stawka jest weryfikowana przez Quellensteueramt przy wystawianiu rachunku, a odchylenia poprawia zespół. Osobna strona z wytycznymi (Wegleitungen) opisuje całą procedurę. Uwaga dla osób z tygodniowym pobytem: jeśli w Szwajcarii jesteś zameldowany jako Wochenaufenthalter, a małżonek i dzieci nadal mieszkają w Polsce, Twoja główna siedziba podatkowa jest w Szwajcarii i w tej sytuacji urząd prosi o akt urodzenia oraz potwierdzenie adresu całej rodziny.
Thurgau
Urząd: Steuerverwaltung, ścieżka dla osób fizycznych w sekcji Quellensteuern. Serwis jest podzielony na materiały dla pracowników i dla pracodawców, opis uproszczonej procedury rozliczeń, FAQ Quellenbesteuerung, arkusze Merkblätter wraz z zestawieniami umów o unikaniu podwójnego opodatkowania (DBA) i osobną sekcję Quellensteuertarife. Warto odnotować, że w menu tej samej Steuerverwaltung, przy pozycjach Verrechnungssteuer i Steueranrechnung, znajduje się dział „Anrechnung ausländischer Quellensteuern" - czyli rozliczanie podatku zapłaconego za granicą. To ten sam mechanizm, o którym piszę niżej przy unikaniu podwójnego opodatkowania.
Solothurn
Urząd: Steueramt w departamencie finansowym. Sekcja Quellensteuer obejmuje formularze dla pracodawców i pracowników, materiały informacyjne, rozliczenia przez ELM, okrężniki i tarife. Rozliczenia obsługuje platforma eQST. To najbardziej kompletna podstrona z pięciu: zawiera formularz „Neuberechnung", formularz „Antrag NOV" oraz tabelę do obliczania quasi-ansässigkeit dla osób mieszkających za granicą. Sekcja stawek jest opublikowana dla lat 2021-2024, co warto mieć na uwadze przy szacowaniu kwot na bieżący rok.
Quasi-ansässigkeit - wniosek dla osób mieszkających za granicą
Jeśli mieszkasz poza Szwajcarią, Quellensteuer nadal Cię obejmuje, ale możesz poprosić o rozliczenie roczne na podstawie quasi-ansässigkeit. Według Solothurn warunkiem jest to, że co najmniej 90% Twoich dochodów na świecie, wliczając dochody małżonka, jest opodatkowane w Szwajcarii, albo że w kraju zamieszkania masz zbyt małe dochody, żeby uwzględnić odliczenia z tytułu sytuacji osobistej i rodzinnej.
Wniosek składasz do 31 marca następnego roku - a przy wyjeździe przed tym terminem. Dwie rzeczy są tu warunkiem przejścia: do wniosku musisz dołączyć wypełnioną deklarację podatkową, bo dopiero po jej złożeniu urząd ocenia, czy warunek jest spełniony, oraz podać w Szwajcarii pełnomocnika, bez którego urząd w ogóle nie rozpatrzy wniosku, a Quellensteuer stanie się ostateczny. Wniosek składa się osobno dla każdego okresu podatkowego. Jeśli raz się o to poprosisz, w kolejnych latach rozliczenie będzie już automatyczne.
Jak nie zapłacić podatku dwa razy
Podwójne opodatkowanie jest tu realne, bo Quellensteuer obejmuje całe wynagrodzenie, także część, która odpowiada pracy wykonanej poza Szwajcarią. Mechanizmem ochronnym są umowy o unikaniu podwójnego opodatkowania i anwersowanie na pytania, ile z pobranego podatku da się odliczyć w Polsce. Jak to wygląda od strony polskiej, opisuję w osobnym artykule: unikanie podwójnego opodatkowania dochodów z pracy za granicą. Z kantonalnego punktu widzenia sprawę prowadzi właściwa Steuerverwaltung, a Thurgau udostępnia zestawienia umów międzynarodowych (DBA) w sekcji Quellensteuern.
Przy wyjeździe trzeba też zamknąć formalności pobytowe. Opisuję je w przewodniku o meldunku i rozliczeniu pobytu w kantonie. Kolejność ma znaczenie, bo datą wymeldowania wyznacza się koniec okresu składania wniosków o rozliczenie roczne.